O papel do assessor de investimentos na sua vida financeira
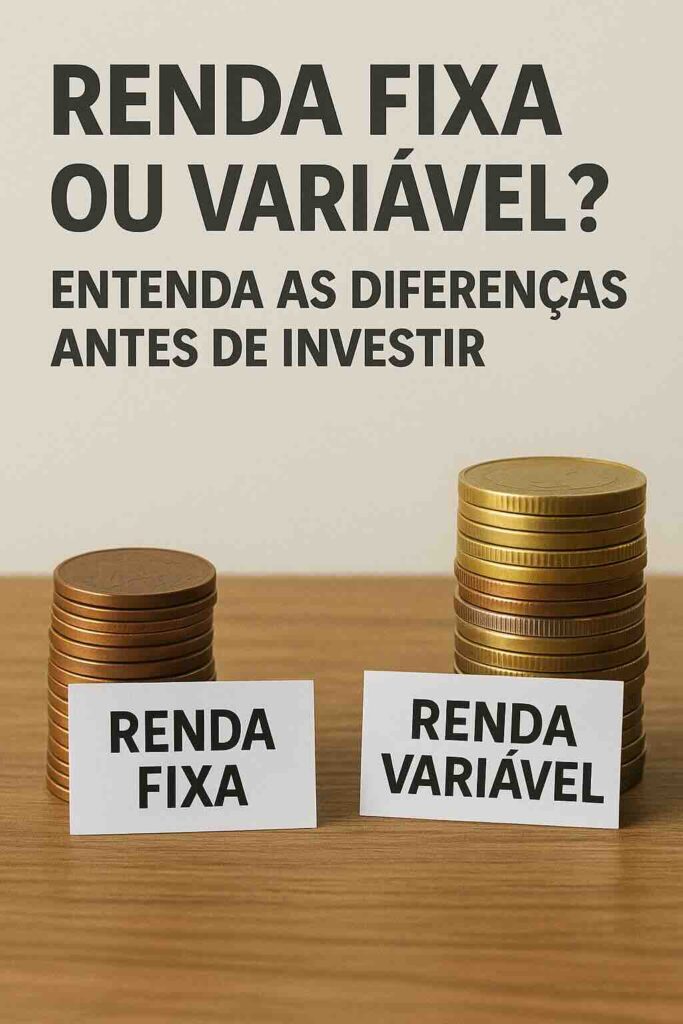
Ao iniciar no mundo dos investimentos, uma das primeiras decisões que o investidor precisa tomar é entre investir em renda fixa ou renda variável.
Cada modalidade tem características próprias, vantagens, riscos e objetivos diferentes. Entender bem essas diferenças é essencial para montar uma carteira eficiente e alinhada ao seu perfil.
Neste artigo, vamos esclarecer o que é renda fixa, o que é renda variável, quais são os riscos de cada uma e como escolher a melhor estratégia para o seu momento financeiro.
A renda fixa é uma categoria de investimentos em que as regras de remuneração são conhecidas no momento da aplicação. Isso significa que você já sabe quanto vai receber ou, ao menos, qual será a forma de cálculo da rentabilidade.
Os ativos de renda fixa funcionam, em geral, como um “empréstimo” que você faz a uma instituição — seja o governo, um banco ou uma empresa — e em troca recebe uma remuneração.
Embora seja mais segura que a renda variável, ela não é isenta de riscos:
Na renda variável, os rendimentos não são previsíveis. O retorno depende do desempenho de mercado, das empresas e da economia. É uma categoria com maior potencial de ganhos, mas também com maior risco.
Não existe uma resposta única para todos. A escolha depende de fatores como:
Na prática, a maioria dos especialistas recomenda a combinação das duas modalidades, criando uma carteira diversificada. Isso permite equilíbrio entre segurança e retorno.
Você pode, por exemplo, montar uma carteira com 70% de renda fixa e 30% de renda variável, ajustando a proporção conforme seu perfil e objetivos. O investidor conservador terá mais renda fixa. O arrojado, mais renda variável.
Com o tempo, o mercado muda e sua carteira também. Rebalancear significa vender parte de um ativo que cresceu demais e comprar mais daquele que está abaixo do peso ideal. Isso mantém a estratégia alinhada.
Se você ainda não tem familiaridade com renda variável, comece com valores pequenos. Conforme for aprendendo e se sentindo mais seguro, aumente a exposição.
No curto prazo, a renda variável pode ser instável e até gerar perdas. Mas, no longo prazo, ela tende a apresentar crescimento. Por isso, ativos como ações e fundos imobiliários são mais indicados para horizontes maiores.
Já a renda fixa oferece mais estabilidade no curto e médio prazo, sendo ideal para metas próximas ou para segurança da carteira.
Muitos investidores iniciantes procuram “o melhor investimento”. A verdade é que não existe uma resposta única. O melhor investimento é aquele que faz sentido para você, considerando seu momento de vida, seus planos e sua tolerância ao risco.
Renda fixa e renda variável não são concorrentes, mas complementares. Quando bem equilibradas, elas trabalham juntas para construir patrimônio com segurança e eficiên